
コラム-
ちょっと“税”沢な
お話し
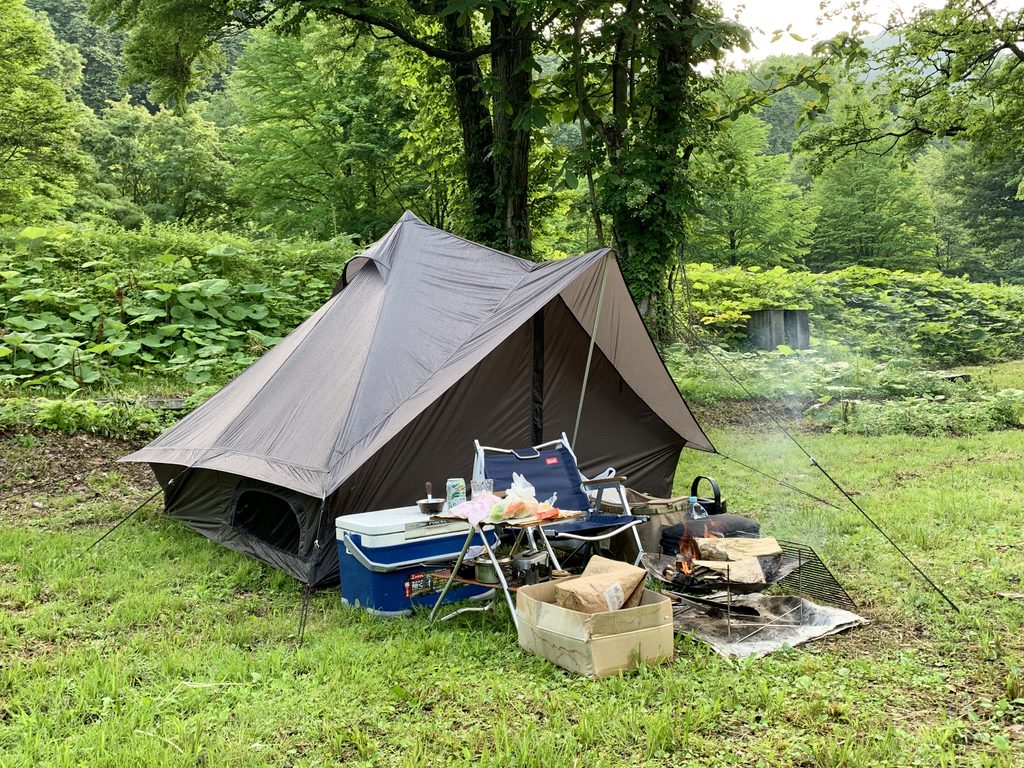
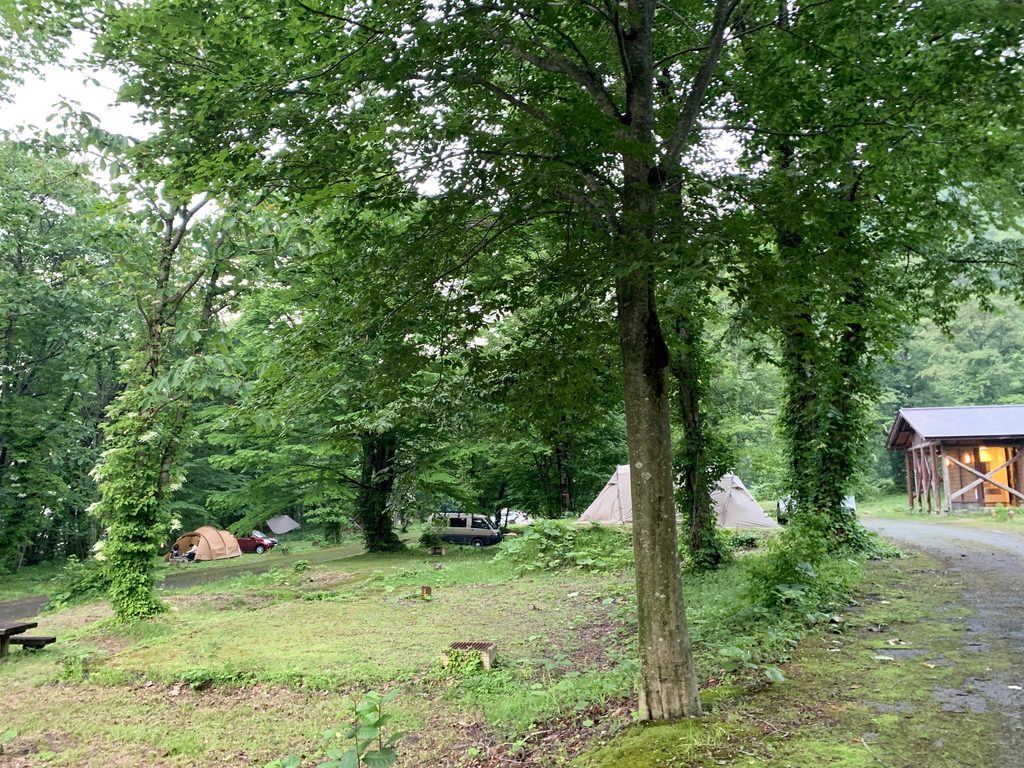
6月中旬、十和田湖畔のキャンプ場を拠点に二泊三日の日程で、渓流釣りと八甲田大岳でのスキー登山をしてまいりました。今回は、渓流釣りやスキーではなく、キャンプの楽しみ方についてお話ししてみたいと思います。
楽しみ方は人それぞれですが、街中で暮らす私のような人間にとりまして、キャンプの醍醐味は、日常の衣食住を山や森の中といった〝非日常的な〟環境で営むことだと思っています。テントの「家」と外界を隔てるのは薄い布1枚だけですので、テントの中にいても、木々のざわめき、風の音、鳥や動物たちの鳴き声、雨粒がテントを叩く音など、自宅では味わえない自然の気配を直接感じることができます。
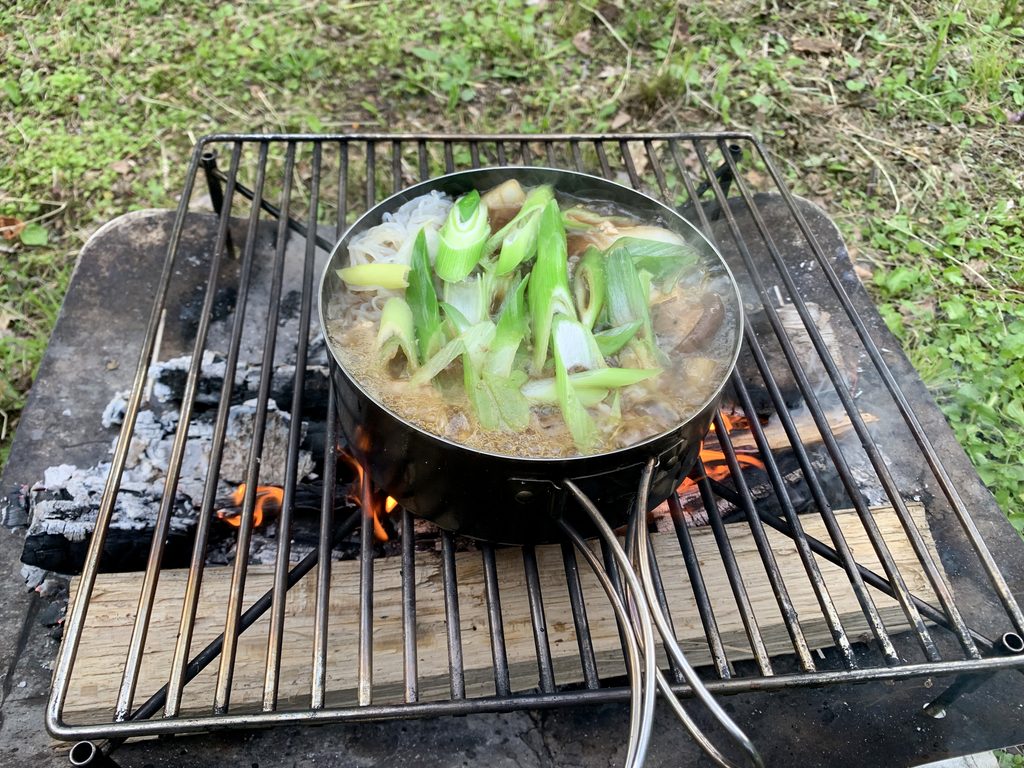
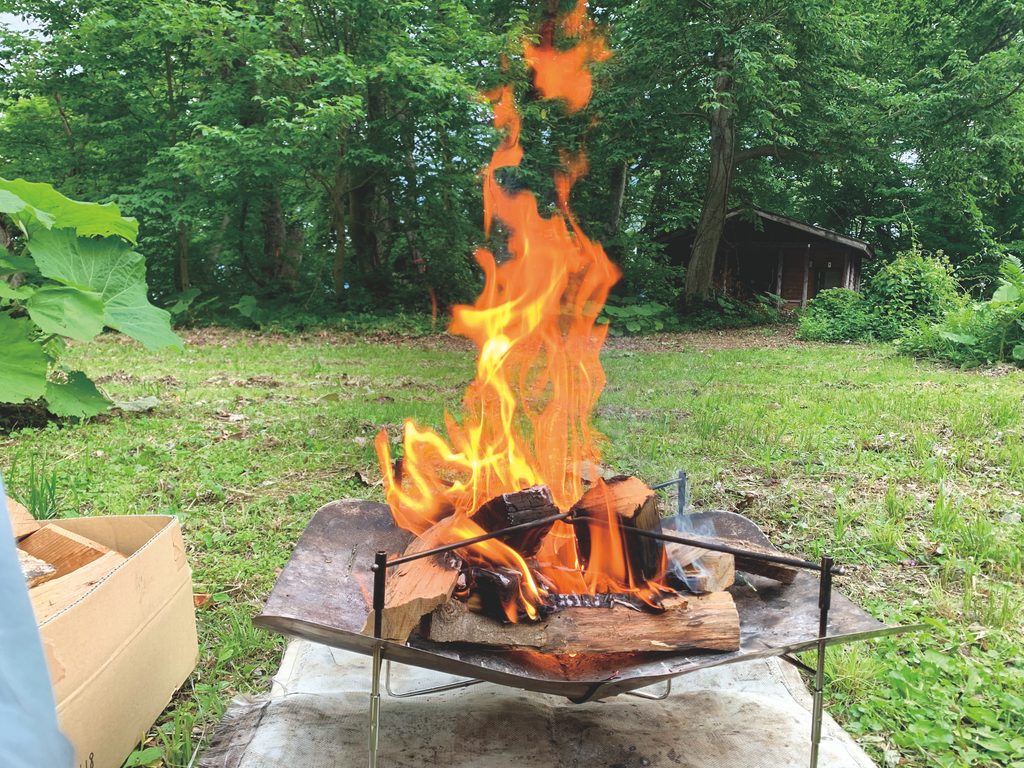
また、そのような自然の中で火を熾し、焚火で食材を煮たり焼いたりして味わう食事は格別なものがあります。料理はあまり得意ではありませんが、それでも、あらかじめ献立を考え、買い出しをしてテントサイトで調理すること自体が楽しみでもあります。
今回は、初日は晴れましたが、夜半から雨が降り出し、朝はテントの中で調理し、食事をすることになりました。狭いテントでの生活は何かと制約もあるのですが、持参した本を読んだり、雨音を聴きながらウイスキーを味わったり、何もすることがなくなればそのまま横になって午睡を楽しんだりと、それはそれで日ごろ味わうことのできない贅沢な一日となったのでした。
前回は、家族信託により高齢者の預貯金を管理運用する場合の方法をご紹介いたしました。今回は、上場株式や投資信託などの金融資産を家族信託で管理運用する方法をご紹介したいと思います。
家族信託により株式や投資信託を管理運用するには、預貯金の場合と同様に、まず、受託者が証券会社で信託口の証券口座(以下「信託口口座」といいます。)を開設する必要があります。なお、すべての証券会社が、この信託口口座を取り扱っているわけではありませんので、まずは、取り扱いの有無や口座開設の条件を調べておく必要があります。
信託口口座を開設後、高齢者(=委託者)が保有する株式や投資信託などをこの口座に移管することにより、受託者がこれらの有価証券を管理運用できるようになります。もっともこの信託口口座では、特定口座での管理ができず確定申告が必要な「一般口座」での管理となり、配当金を受け取ったり株式の売買を行ったりした場合の事務負担が増えるというデメリットがあります。他にもNISA口座を開設できないなど、信託口口座での管理運用に関しさまざまな制約があり、その内容は証券会社で異なりますので、これらの点をあらかじめ証券会社に確認したうえで信託口口座の活用の適否を判断することになります。
このように、家族信託を利用して高齢者の株式や投資信託などを管理運用することは可能ですが、預貯金の場合に比べて手続きや税務上の負担が大きくなることがあります。
そのため、高齢者の預貯金以外の金融商品に関しては、ご本人の判断能力が十分なうちに、今後も保有を続けるのか、あるいは売却して金銭として信託口口座で管理するのかを検討しておくことも大切です。ただし、売却に伴う税金や資産運用への影響もありますので、証券会社や税理士などにも相談しながら判断することをお勧めいたします。


